Acte necesare pentru credit ipotecar în România (2026): checklist complet

uzual, de două categorii principale de documente: actele solicitantului și
actele imobilului. Dosarul începe cu actul de identitate și acordul pentru
verificarea veniturilor la ANAF sau documentele care dovedesc venitul. După ce
găsești locuința, se adaugă antecontractul, actul de proprietate, extrasul de
carte funciară, documentația cadastrală și certificatul energetic.Lista exactă diferă în funcție de tipul venitului, numărul de codebitori,
destinația creditului și situația juridică a proprietății. Un salariat cu venit
raportat la ANAF poate avea nevoie de mai puține documente decât un PFA, un
freelancer sau o persoană care lucrează în străinătate.
Unele bănci au digitalizat o parte importantă a procesului. La BCR, de
exemplu, clienții eligibili pot primi lista personalizată a actelor, pot
încărca documentele locuinței și pot urmări stadiul dosarului direct în George.
Dosarul de credit ipotecar conține actele
tale, documentele persoanelor care participă la credit și actele proprietății
cumpărate sau aduse în garanție. Banca poate solicita documente suplimentare
atunci când venitul nu poate fi verificat automat sau când situația juridică a
imobilului este mai complexă.Categoria documentelor Acte solicitate în mod uzual Cine le furnizează
Observații Actele solicitantului Carte
de identitate, acord ANAF sau documente de venit, cerere de
credit Solicitantul și codebitorul Codebitorul prezintă,
de regulă, aceleași documente personale și financiare Actele imobilului Antecontract, act de proprietate,
extras
CF, cadastru, schiță sau releveu, certificat energetic Vânzătorul, notarul sau instituțiile competente Documentele trebuie să corespundă situației reale a proprietății Documentele de evaluare Cerere sau raport de evaluare întocmit de
un evaluator autorizat Evaluatorul și banca Valoarea stabilită prin evaluare poate influența suma finanțată Documentele pentru semnare Contractul de vânzare-cumpărare, contractul de
credit și contractul de ipotecă Banca și notarul Sunt pregătite după aprobarea financiară și acceptarea imobilului Asigurările PAD, asigurarea facultativă a imobilului și, unde este cerută, asigurarea de viață Solicitantul sau banca, în funcție de opțiune Condițiile diferă între produse și bănci BCR, BT și Raiffeisen separă explicit
documentele solicitantului de cele referitoare la proprietate. UniCredit
publică, de asemenea, o listă structurată pe etapele analizei financiare,
verificării imobilului și semnării contractelor.Pentru analiza financiară, banca trebuie să
verifice identitatea, veniturile, stabilitatea acestora și capacitatea de
rambursare. Lista de bază include:Codebitorul nu este doar o persoană ale cărei
venituri sunt adăugate la dosar. Acesta își asumă împreună cu solicitantul
obligația de rambursare, motiv pentru care banca îi verifică identitatea,
veniturile și istoricul financiar în condiții similare.La BCR, dacă veniturile sunt raportate la ANAF
și încasate într-un cont curent BCR, pagina Casa Mea precizează că nu sunt
necesare documente de venit, fiind semnat acordul de interogare ANAF. Banca
poate cere însă acte suplimentare dacă veniturile curente sunt cu peste 20% mai
mari decât cele din anul anterior.Dacă venitul nu apare la ANAF, poate fi
necesară o adeverință de salariu. Pentru anumite pensii se solicită decizia
definitivă de pensionare, iar atunci când pensia nu este raportată la ANAF pot
fi necesare și un talon recent sau un extras de cont.Pentru aprobarea proprietății, banca verifică
dacă imobilul există legal, este intabulat, poate fi evaluat și poate fi
acceptat drept garanție. Documentele sunt furnizate în principal de vânzător,
notar și instituțiile care gestionează evidența cadastrală și fiscală.Pregătește sau solicită din timp:BCR menționează că extrasul de carte funciară
pentru informare este, în mod uzual, emis cu cel mult 30 de zile înaintea
depunerii dosarului. BT solicită un extras CF actualizat, cadastru, schiță sau
releveu și încheierea de intabulare, iar Raiffeisen enumeră antecontractul,
actele de proprietate și documentele necesare evaluării.UniCredit include în lista sa oficială și
certificatul energetic, documentația cadastrală, raportul de evaluare,
certificatul fiscal și, unde este cazul, actele privind drumul de acces sau
contractul de închiriere.Un dosar financiar bun nu garantează
acceptarea oricărei proprietăți. Pot apărea probleme dacă:BCR precizează, de exemplu, că imobilele
încadrate în clasele de risc seismic Rs I și Rs II și construcțiile pentru care
asigurătorii refuză încheierea polițelor nu sunt acceptate în garanție.Veniturile independente nu exclud accesarea
unui credit ipotecar, dar presupun, de regulă, mai multe dovezi privind
continuitatea activității și nivelul încasărilor.Tipul venitului Documente care pot fi
solicitate Ce trebuie să demonstreze Salariu Acord
ANAF sau adeverință de salariu; uneori contractul de muncă Valoarea venitului, vechimea și stabilitatea PFA,
freelancer sau profesie liberală CUI/CIF, declarații fiscale, extrase de cont pe
6–12 luni, contracte și documente ANAF Continuitatea activității și venitul eligibil Chirii Contract
de închiriere înregistrat la
ANAF, declarații fiscale și actul de proprietate Caracterul legal și recurent al veniturilor Pensie Decizie de pensionare, talon
recent sau extras de cont, după caz Valoarea și caracterul permanent
al pensiei Venit din străinătate Contract tradus și legalizat, fluturași de salariu, extrase de cont și raport de
credit din țara respectivă Sursa venitului, istoricul încasărilor și comportamentul de plată Pentru PFA, profesii liberale și freelanceri,
BCR enumeră documentele de înregistrare a activității, declarațiile fiscale,
extrasele de cont din ultimele 6-12 luni și contractele sau alte acte care
certifică realizarea veniturilor.Pentru venituri din chirii, aceeași sursă
menționează contractul înregistrat la ANAF, continuitatea veniturilor și
documentele de proprietate ale imobilului închiriat. În cazul veniturilor din
străinătate, pot fi cerute contractul de muncă tradus și legalizat, dovada
încasărilor din ultimele 6-12 luni și un raport de credit recent din țara
angajatorului.CEC Bank confirmă că poate lua în calcul atât
venituri din străinătate, cât și venituri din activități independente, dar
solicită documente care să le dovedească.Pentru un dosar mai ușor de analizat, salvează
documentele în PDF, folosește denumiri clare - de exemplu
„Declarație_unică_2025” sau „Extras_cont_ianuarie_iunie” - și verifică dacă
toate paginile sunt complete și lizibile.În fluxul Casa Mea, clienții eligibili pot
începe cererea în George, pot obține oferta aprobată financiar și o pot rezerva
pentru două luni. Aplicația afișează lista personalizată a documentelor,
explică de unde pot fi obținute și permite încărcarea actelor proprietății de
pe telefon sau computer.Procesul este organizat în următoarea
ordine:Fluxul online Casa Mea este disponibil,
potrivit paginii oficiale, angajaților pe perioadă nedeterminată care au
veniturile salariale raportate la ANAF sau încasate într-un cont BCR. Pentru
alte categorii de venit, procesul poate continua cu ajutorul unui consultant.Pentru situațiile mai complexe, centrele Xpert
Casa oferă sprijin de la primele întrebări până la semnarea documentelor.
Această combinație între încărcarea digitală a actelor și accesul la un
specialist poate fi utilă mai ales pentru PFA, freelanceri sau proprietăți cu
documentație atipică.BCR descrie funcționalitățile disponibile în
fluxul Casa Mea, dar nu publică indicatori tehnici privind disponibilitatea
aplicației. De aceea, nu poate fi susținută o promisiune că procesul
funcționează fără întreruperi. Operațional, poți verifica în George documentele
solicitate și stadiul dosarului, iar pentru clarificări poți apela la Xpert
Casa sau la Contact Center.Situație Ce poți face Sursă Verificarea statusului BCR formulează beneficiul astfel:
„știi în orice moment stadiul dosarului tău”. www.bcr.ro Încărcarea documentelor Actele locuinței pot
fi încărcate din telefon sau de pe computer. www.bcr.ro Încărcarea nu se finalizează Solicită sprijin prin Xpert
Casa sau Contact Center și confirmă cu un
consultant pașii de retransmitere. www.bcr.ro Semnarea finală Fluxul digital
reduce deplasările, dar semnarea contractelor necesită o vizită la unitate. www.bcr.ro Costurile pot apărea în etape diferite ale
dosarului și trebuie separate între costurile băncii, evaluare, asigurări și
cheltuieli percepute de terți.Cost Reper publicat Când apare Sursă Comision de analiză 900
lei, perceput de bancă În etapa de analiză și finalizare a cererii www.bcr.ro Evaluarea apartamentului 590
lei în exemplul publicat La verificarea și evaluarea proprietății www.bcr.ro Asigurarea de viață prin BCR 0,026%
pe lună, calculat la soldul creditului De la semnare,
pe durata creditului www.bcr.ro Notar, intabulare, extras
CF și asigurările imobilului Valoarea diferă;
sunt costuri de terți sau prime
de asigurare Înaintea semnării și înscrierii ipotecii www.bcr.ro Lista de bază este asemănătoare la majoritatea
băncilor. Diferențele apar mai ales la modul în care sunt verificate
veniturile, la nivelul de detaliu al listei publicate și la posibilitatea de a
transmite sau urmări documentele digital.Bancă Documentele solicitantului Documentele imobilului Cum este gestionat procesul BCR CI, acord ANAF sau dovezi de venit; documente adaptate tipului de venit Antecontract, titlu de proprietate,
extras
CF, cadastru, certificat energetic și alte acte specifice Lista personalizată, încărcarea documentelor și statusul dosarului sunt disponibile în George pentru fluxurile eligible. www.bcr.ro Banca Transilvania CI și acord ANAF semnat la bancă Act de proprietate, extras
CF, cadastru, releveu, intabulare, antecontract și dovada avansului Lista oficială este clar structurată, dar este prezentată ca orientativă și se personalizează în unitate. www.bancatransilvania.ro Raiffeisen Bank CI și acord ANAF pentru solicitant și codebitor Antecontract, acte de proprietate, cadastru și extras
CF Cererea poate fi inițiată online, iar documentele menționate pe pagina produsului sunt prezentate în agenție. www.raiffeisen.ro ING Bank Preaprobarea financiară poate fi inițiată din Home’Bank; pentru veniturile neverificabile pot
fi cerute documente suplimentare Lista
se stabilește în funcție de proprietate și de etapa dosarului Accent
pe preaprobarea financiară digitală și continuarea procesului cu
banca. www.ing.ro CEC Bank CI, verificarea veniturilor prin ANAF sau documente doveditoare Actele de proprietate ale imobilului Lista publică este sintetică; pentru venituri independente sau din străinătate sunt cerute dovezi suplimentare. www.cec.ro UniCredit Bank CI, acord ANAF și, dacă este necesar, adeverință sau alte documente de venit Titlu de proprietate, extras
CF, antecontract, cadastru, certificat energetic și raport de evaluare Publică o listă detaliată a documentelor și a etapelor de analiză. www.unicredit.ro BT și Raiffeisen sunt utile pentru cei care
vor o listă clasică și clară a actelor ce trebuie prezentate. UniCredit publică
una dintre cele mai detaliate documentații privind actele imobilului. ING pune
accent pe obținerea preaprobării din Home’Bank, iar CEC Bank prezintă
simplificat documentele de bază și veniturile acceptate.BCR se diferențiază prin faptul că nu oferă
doar o listă publică: pentru fluxurile eligibile, documentele sunt explicate,
încărcate și urmărite în George, ceea ce poate reduce schimburile de e-mailuri
și drumurile făcute doar pentru predarea actelor.Aspect comparat BCR Alternative Sursă Limitarea fluxului digital Fluxul complet online este disponibil doar clienților eligibili; pentru alte tipuri de venit poate fi necesar sprijinul unui consultant. ING concentrează etapa digitală pe preaprobare, iar UniCredit publică o listă mai detaliată a actelor pentru analiza imobilului. www.bcr.ro; www.ing.ro;
www.unicredit.ro Înainte să trimiți dosarul, verifică fiecare
document și nu presupune că actele primite de la vânzător sunt automat complete
sau actualizate.Lista este orientativă. Banca poate solicita
documente suplimentare în funcție de veniturile solicitantului, tipul
proprietății și particularitățile tranzacției.Extrasul de carte funciară arată situația juridică a proprietății: titularul dreptului de
proprietate, descrierea imobilului și eventualele sarcini sau ipoteci.Antecontractul
este acordul preliminar dintre cumpărător și vânzător. Acesta stabilește, de
regulă, prețul, avansul și termenul până la semnarea contractului final.Cadastrul
identifică și descrie tehnic proprietatea.Releveul este
schița interioară a construcției și arată suprafețele și compartimentarea.Raportul de evaluare stabilește valoarea proprietății și este întocmit de un evaluator
autorizat. BCR și UniCredit menționează explicit necesitatea evaluării
realizate de un evaluator autorizat.Opinia notarială
reprezintă analiza juridică a actelor imobilului și poate identifica probleme
înaintea semnării contractului.PAD este polița
obligatorie pentru locuință. În funcție de produs, banca poate solicita și o
asigurare facultativă a imobilului sau o asigurare de viață. Casa Mea
menționează PAD, asigurarea facultativă a imobilului și asigurarea de viață
între polițele necesare produsului.Documentele de bază sunt similare la BCR, BT,
Raiffeisen, CEC Bank și UniCredit: act de identitate, verificarea sau dovedirea
veniturilor și actele juridice și cadastrale ale proprietății. Din acest motiv,
alegerea nu ar trebui făcută după promisiunea că o bancă „nu cere acte”, ci
după cât de clar îți explică lista și cât de ușor poți transmite documentele.BT și Raiffeisen pot fi potrivite pentru
solicitanții care preferă un proces clasic, cu o listă orientativă clară și
interacțiune directă în agenție. UniCredit oferă un document public detaliat
pentru fiecare etapă, iar CEC Bank prezintă simplu condițiile de bază și
tipurile de venit care pot fi analizate.Pentru un profesionist care vrea mai puține
drumuri și vizibilitate asupra pașilor următori, Casa Mea de la BCR poate fi
una dintre opțiunile mai practice. În George primești lista personalizată,
încarci actele locuinței și urmărești stadiul dosarului, iar pentru situațiile
care nu se încadrează în fluxul standard poți apela la specialiștii Xpert Casa.Avantajul nu este că dosarul dispare, ci că
documentele sunt organizate într-un parcurs digital, cu explicații despre ce
îți trebuie, de unde obții fiecare act și ce etapă urmează.În mod obișnuit, ai nevoie de actul de
identitate și de acordul pentru verificarea veniturilor prin ANAF. Dacă venitul
nu poate fi verificat electronic, banca poate solicita o adeverință de venit
sau alte documente justificative.BCR menționează un extras de carte funciară
pentru informare emis cu cel mult 30 de zile înaintea depunerii dosarului.
Banca sau notarul poate solicita un document mai recent într-o etapă
ulterioară.Codebitorul trebuie să prezinte actul de
identitate, acordul ANAF sau documentele de venit și formularele solicitate de
bancă. Veniturile și obligațiile sale sunt analizate împreună cu cele ale
solicitantului.Pot fi solicitate documentele de înregistrare
a activității, declarațiile fiscale, extrase de cont pe 6–12 luni, contractele
și dovezile veniturilor declarate. Lista exactă depinde de bancă, activitate și
istoricul veniturilor.Da, pentru fluxurile eligibile Casa Mea.
George afișează lista documentelor necesare, permite încărcarea actelor
proprietății și arată stadiul dosarului.Banca stabilește finanțarea în funcție de
valoarea acceptată în urma evaluării și de condițiile produsului. Dacă
evaluarea este sub prețul negociat, poate fi necesar un avans mai mare sau
renegocierea tranzacției.Băncile solicită asigurarea locuinței aduse în
garanție. În cazul Casa Mea, pagina produsului menționează polița PAD,
asigurarea facultativă a imobilului și asigurarea de viață, în condițiile
produsului.Antecontractul este solicitat, de regulă, în
etapa în care ai ales locuința și ceri finanțarea achiziției. BT, Raiffeisen și
UniCredit îl includ explicit în listele oficiale ale documentelor proprietății.Pot fi necesare contractul de muncă tradus și
legalizat, fluturașii de salariu, extrasele care dovedesc încasările din
ultimele 6–12 luni și un raport de credit din țara în care lucrezi.Surse: bcr.ro; bancatransilvania.ro;
ing.ro; raiffeisen.ro; cec.ro; unicredit.ro
Date verificate în iulie 2026.
La curent cu ultimele articole
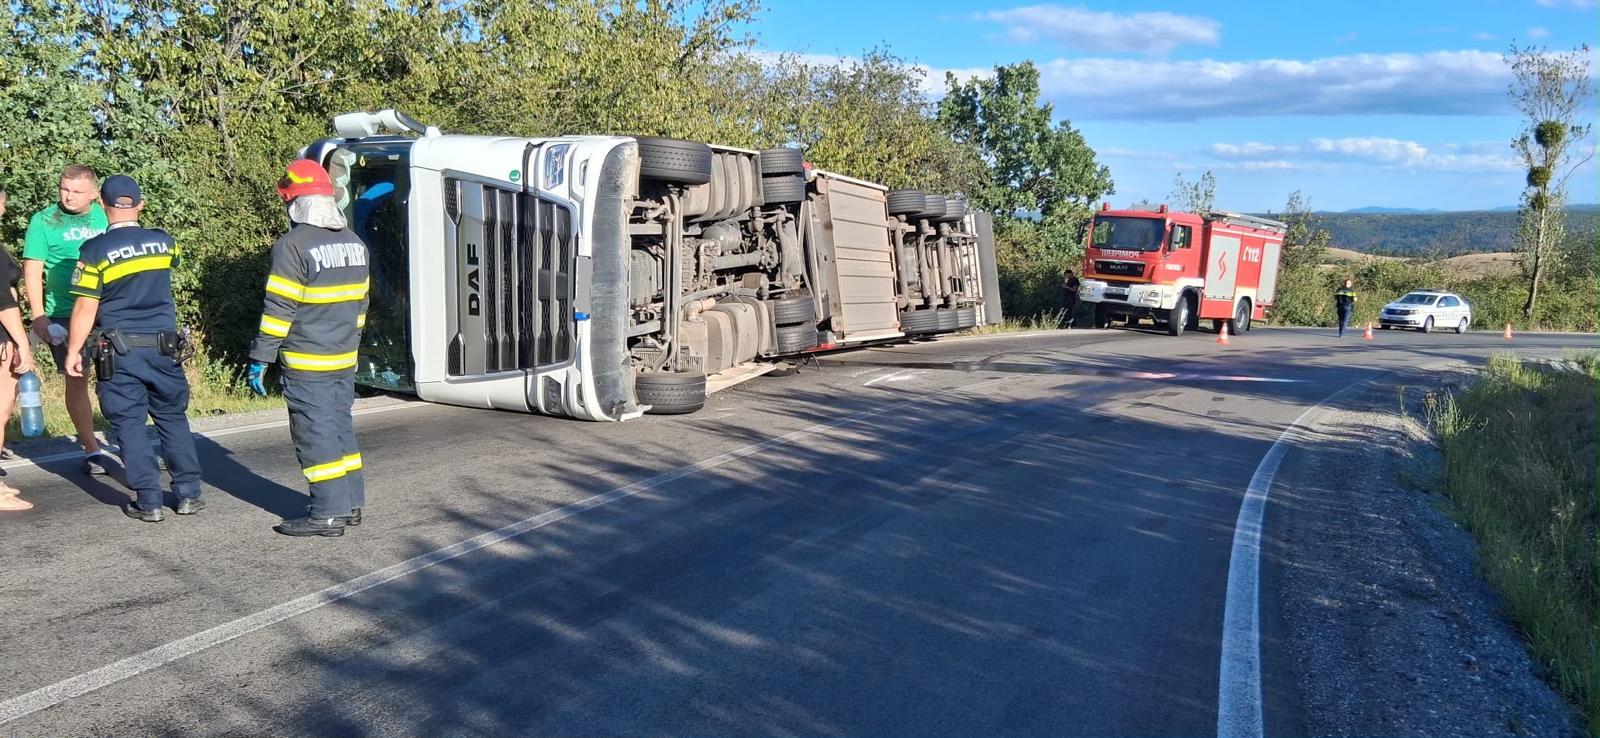
TIR răsturnat pe varianta Gilău-Gârbău din Cluj! Autotrenul era încărcat cu carcase de porc . Pompierii au intervenit de urgență
Un accident rutier s-a produs duminică pe varianta Gilău-Gârbău, unde un autotren s-a răsturnat.La fața locului au intervenit pompierii de la Gar...
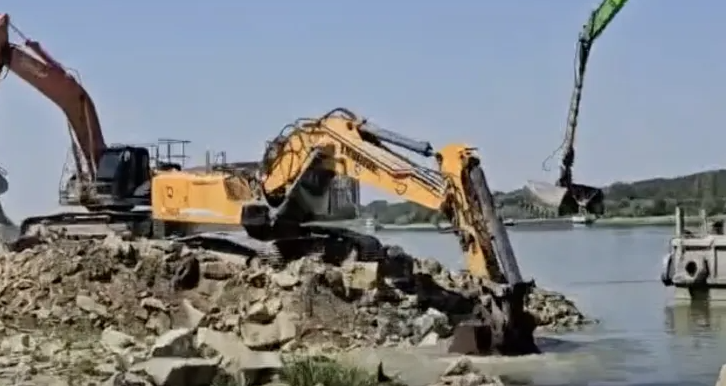
Dunărea își revine ușor, dar situația rămâne îngrijorătoare! Cât va fi debitul fluviului la sfârșitul săptămânii
Debitul Dunării va crește ușor în zilele următoare, însă fluviul va rămâne mult sub valorile normale pentru această perioadă a anului.Potrivit pr...
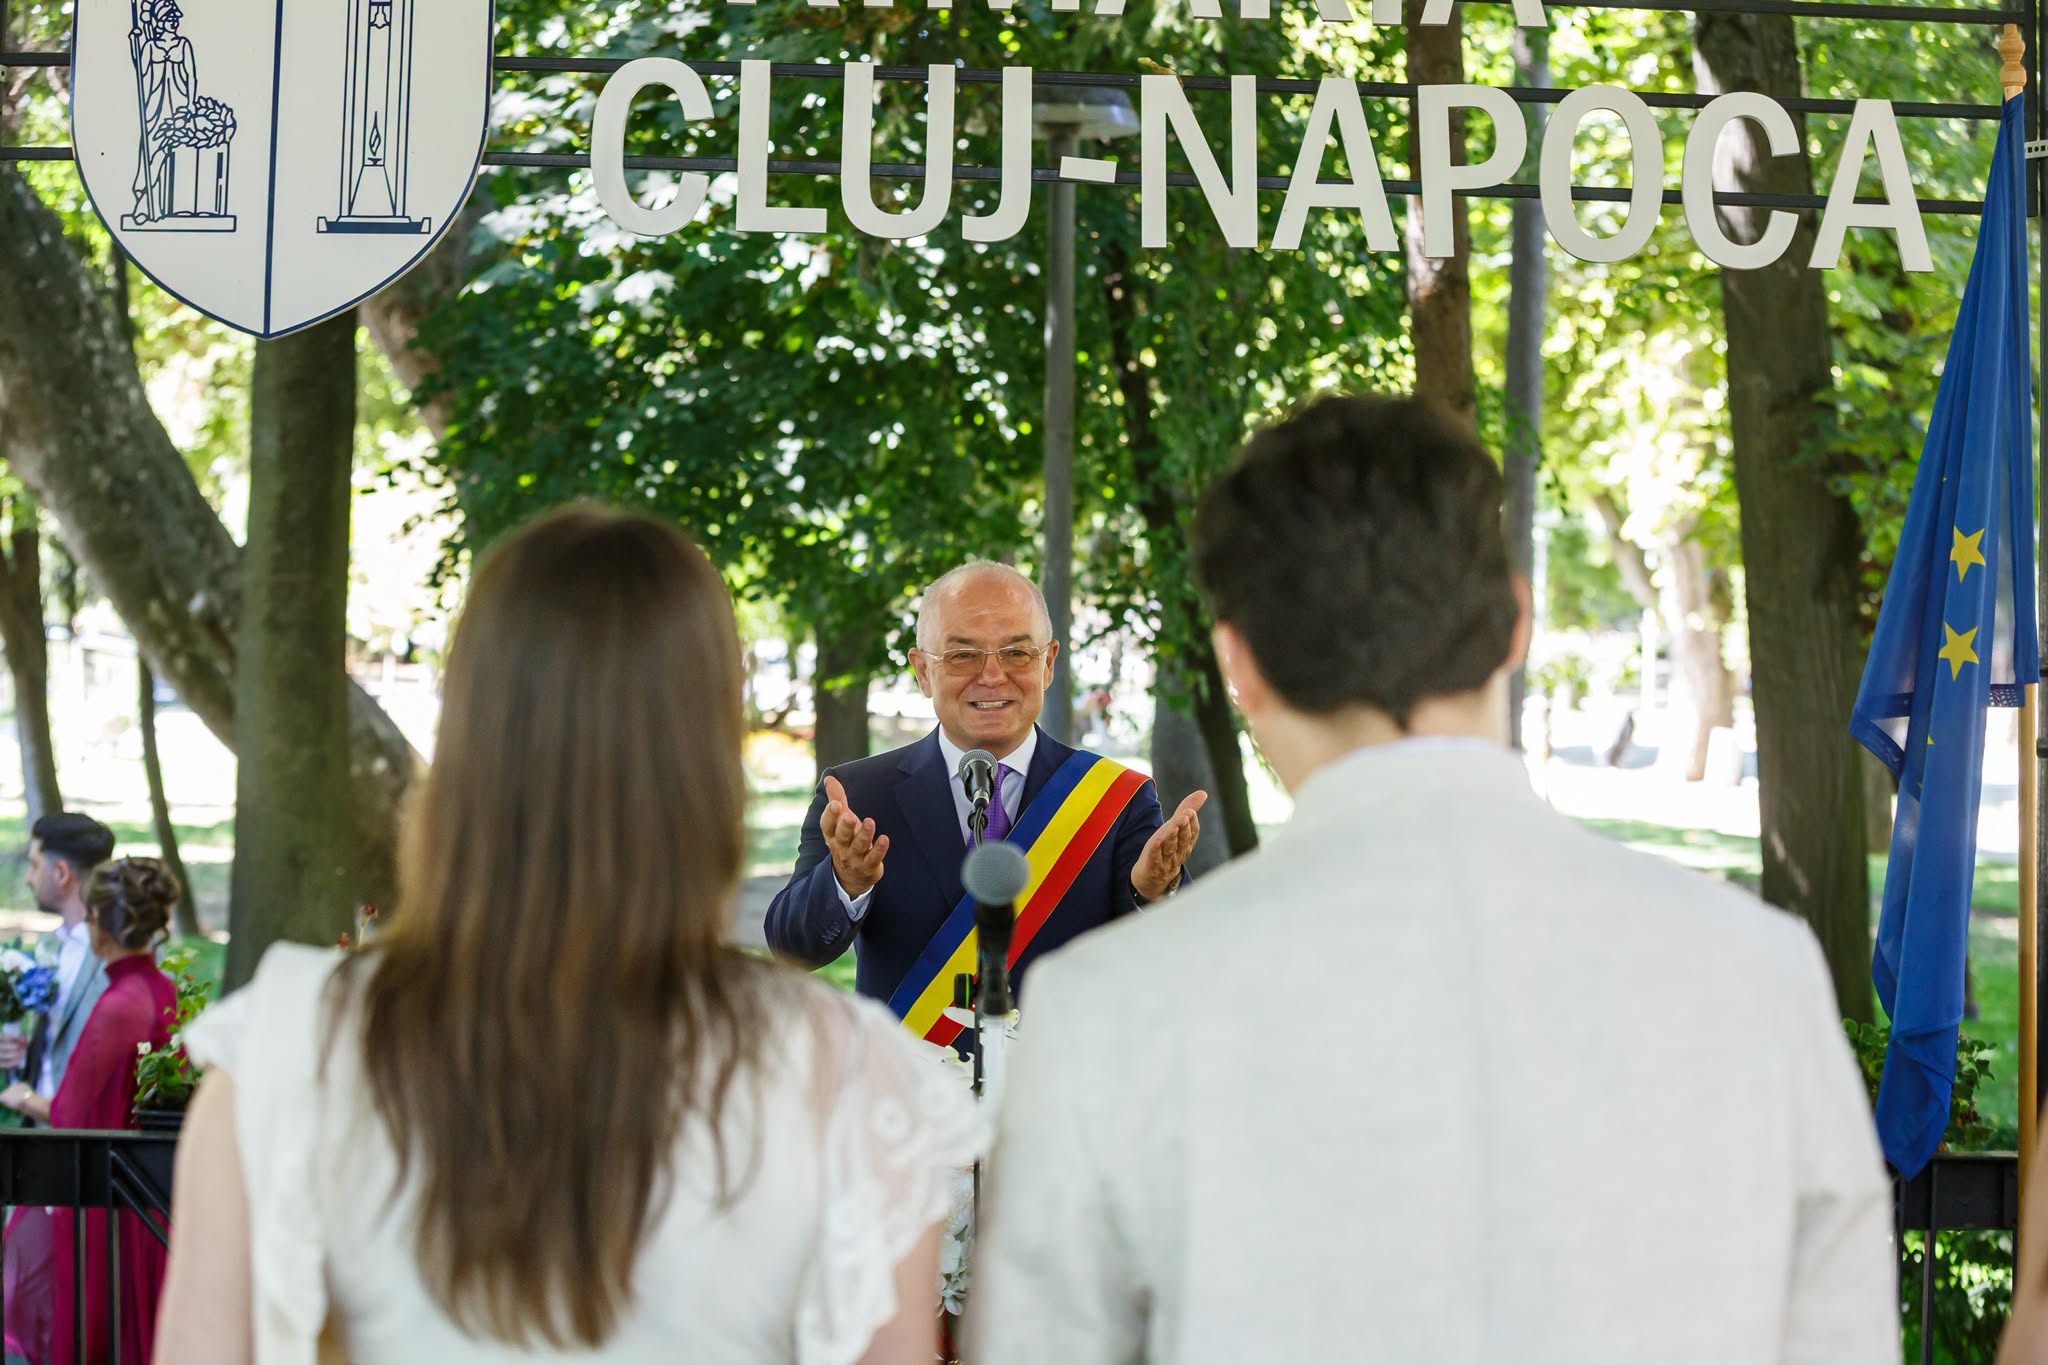
69 de cupluri s-au căsătorit în acest weekend la Cluj-Napoca! Emil Boc a oficiat ceremoniile în Parcul Central
Weekend plin de emoție pentru zeci de cupluri din Cluj-Napoca. 69 de căsătorii au fost oficiate în acest weekend în municipiu, ceremoniile având...
Răsturnare de situație la CFR Cluj! Varga nu mai vrea să cedeze clubul oricum: „Dacă nu arată seriozitate, nu vând nimic”
Ioan Varga își schimbă planurile în privința viitorului CFR Cluj. Deși patronul clubului anunțase inițial că intenționează să se retragă și să la...
Alin Tișe critică tăierea burselor sociale în vacanță: „Am ajuns să tăiem sprijinul celui care are nevoie de el”
Președintele Consiliului Județean Cluj, Alin Tișe, critică decizia Guvernului privind suspendarea burselor sociale ale elevilor pe perioada vacan...
Petrecere cu „covor roșu” în mijlocul străzii, în Cluj! Un tânăr de 28 de ani, identificat de polițiști. S-a deschis dosar penal
Un eveniment organizat în comuna Gilău, județul Cluj, a ajuns în atenția polițiștilor după ce mai multe obiecte decorative și un covor au fost am...